Ein Unfall mit dem Leasingauto dauert eine Sekunde, der Papierkram danach gefühlt einen Monat. Und anders als beim eigenen Auto redet neben deiner Versicherung noch jemand mit: die Leasinggesellschaft. Denn das Auto, das da mit verzogenem Blech am Strassenrand steht, gehört nicht dir, sondern der Bank. Beim Blechschaden merkst du davon wenig. Beim Totalschaden dagegen entscheidet genau dieser Umstand, wohin das Geld der Versicherung fliesst und ob du am Ende selber draufzahlst. Hier kommt die ganze Geschichte, Schritt für Schritt.
Wen du nach dem Unfall informieren musst
Direkt nach dem Unfall gilt dasselbe wie immer: Unfallstelle sichern, bei Verletzten die Polizei rufen, Fotos machen, Europäisches Unfallprotokoll ausfüllen und nichts unterschreiben, was einer Schuldanerkennung gleichkommt.
Danach kommt der Leasing-Unterschied: Du meldest den Schaden nicht nur deiner Versicherung, sondern auch der Leasinggesellschaft. Als Eigentümerin will sie mitentscheiden, wo und wie repariert wird. Ohne ihre Absprache solltest du keine Reparatur in Auftrag geben, und die meisten Verträge schreiben eine offizielle Markenvertretung vor.
Einzige Ausnahme sind Bagatellen: Kleine Schäden unterhalb einer bestimmten Reparatursumme musst du der Leasinggesellschaft nicht separat melden. Wo diese Grenze liegt, unterscheidet sich stark, je nach Gesellschaft zwischen CHF 1'000 und CHF 5'000. Wirf einen Blick in deine Vertragsbedingungen, und im Zweifel: lieber einmal zu viel melden.
Blechschaden: ärgerlich, aber geregelt
Bei einem reparierbaren Schaden ist die Lage überschaubar. Trifft die Gegenseite die Schuld, zahlt deren Haftpflichtversicherung. Warst du es selber, übernimmt deine Vollkasko die Reparatur, du trägst den Selbstbehalt und rutschst je nach Police in eine teurere Prämienstufe.
Zwei Dinge gehören trotzdem gesagt: Die Leasingraten laufen weiter, auch wenn das Auto zwei Wochen in der Werkstatt steht. Und der Selbstbehalt bleibt in jedem Fall an dir hängen. Danach läuft der Vertrag normal weiter, als wäre nichts gewesen.
Richtig teuer kann es erst werden, wenn nichts mehr zu reparieren ist.
Totalschaden: Warum das Geld der Versicherung an die Bank geht
Ein Totalschaden liegt vor, wenn die Reparatur mehr kosten würde, als das Auto noch wert ist, oder wenn technisch nichts mehr zu retten ist. Auch ein gestohlenes Auto, das innert rund 30 Tagen nicht wieder auftaucht, gilt als Totalschaden.
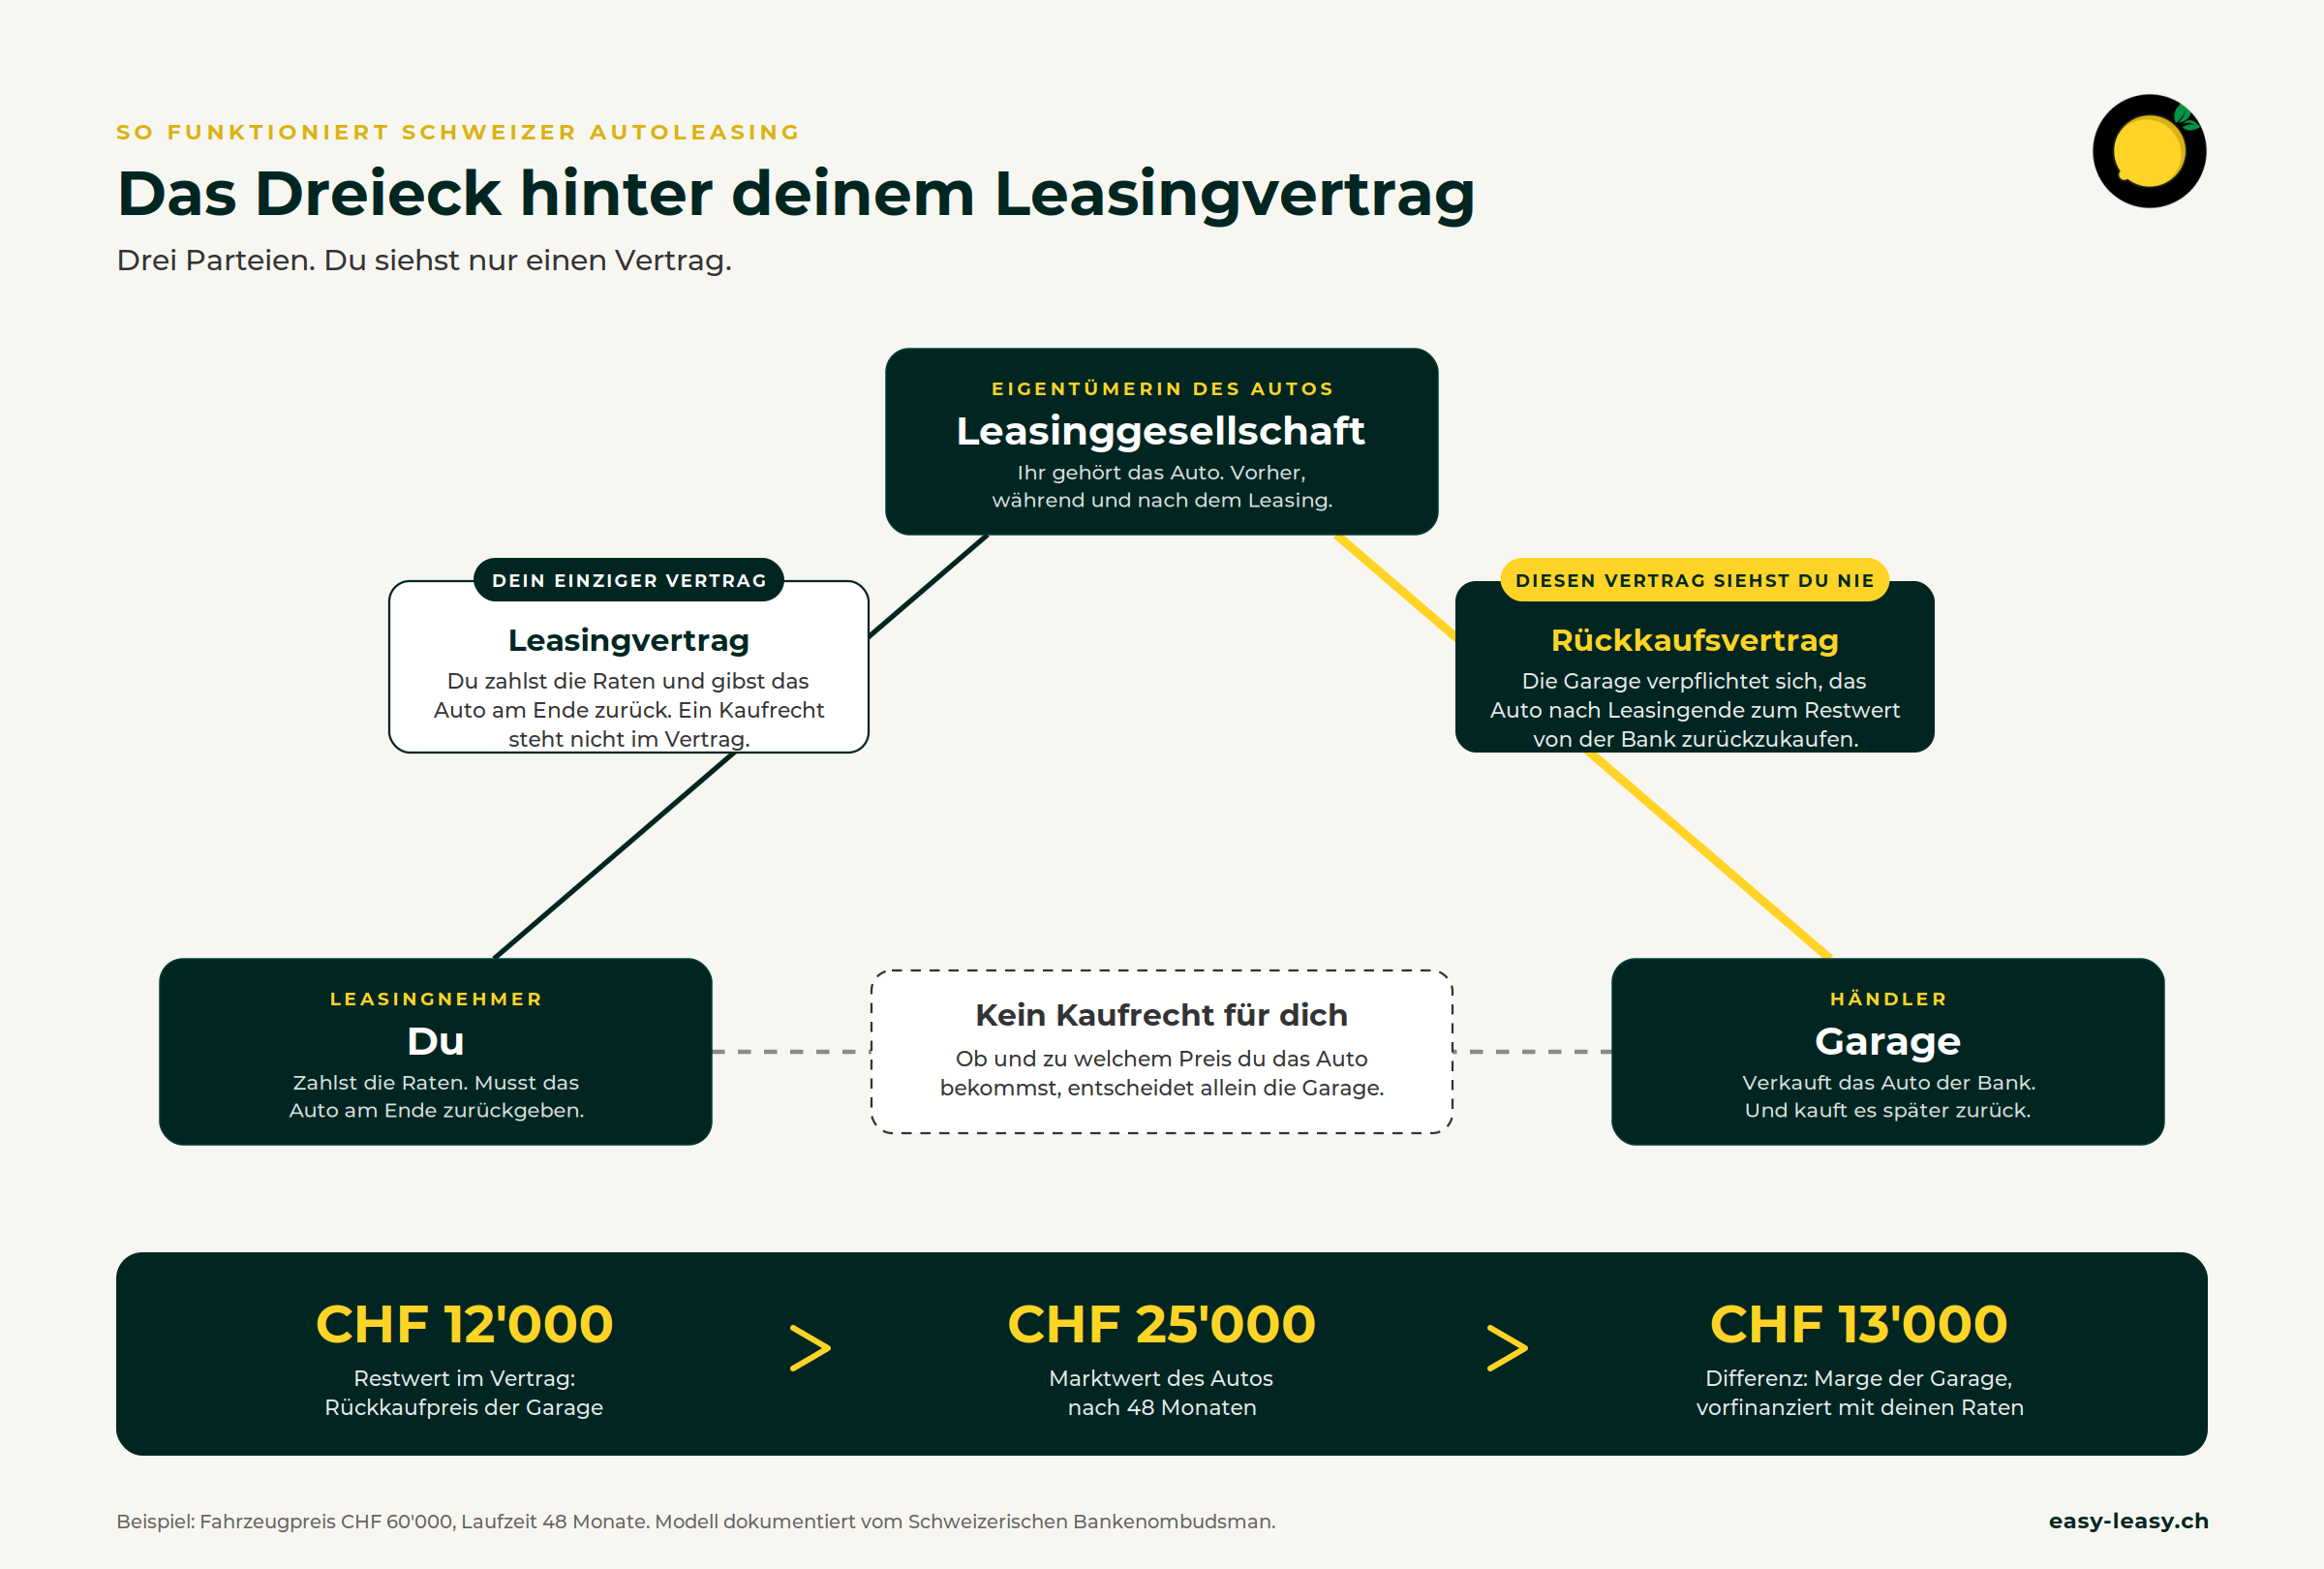
Jetzt wird ein Detail wichtig, das du bei Vertragsabschluss unterschrieben hast, vermutlich ohne lange darüber nachzudenken: die Zession. Mit dieser Abtretungserklärung hast du sämtliche Ansprüche aus deiner Vollkasko an die Leasinggesellschaft abgetreten. Bei manchen Gesellschaften ist das sogar ein eigenes Formular, das deine Versicherung mit Stempel bestätigen muss. Die Konsequenz: Die Entschädigung geht nicht auf dein Konto, sondern direkt an die Bank. Das ist kein Trick, sondern die logische Folge der Eigentumsfrage. Die Bank hat das Auto bezahlt, also sichert sie sich seinen Wert.
Der Leasingvertrag wird beim Totalschaden vorzeitig aufgelöst. Ein Punkt verdient dabei Aufmerksamkeit: Je nach Gesellschaft laufen deine Raten weiter, bis die Versicherungszahlung tatsächlich bei der Bank eingetroffen ist, bei Diebstahl ist das praktisch immer so. Das kann sich über Monate ziehen.
So sieht die Abrechnung aus: ein Rechenbeispiel
Nach der Auflösung erstellt die Leasinggesellschaft eine Schlussabrechnung. Vereinfacht gesagt stellt sie ihre offene Forderung zusammen, also die Restschuld aus deinem Vertrag inklusive kalkuliertem Restwert, und zieht davon die Zahlung der Versicherung ab. Bleibt eine Differenz offen, schuldest du sie, meist zahlbar innert zehn Tagen.
Machen wir es konkret. Dein Auto hatte einen Katalogpreis von CHF 60'000, der Unfall passiert im dritten Betriebsjahr. Die offene Forderung der Bank beträgt CHF 38'000. Der Zeitwert des Autos liegt aber nur noch bei CHF 33'000, denn Autos verlieren gerade am Anfang schneller an Wert, als ein Leasingvertrag amortisiert. Zahlt deine Versicherung nur den Zeitwert, fehlen CHF 5'000. Dazu kommt dein Selbstbehalt, sagen wir CHF 1'000. Macht CHF 6'000 aus deiner eigenen Tasche, für ein Auto, das du nicht mehr hast.
Gut zu wissen: Es geht auch in die andere Richtung. Zahlt die Versicherung mehr, als die Bank fordert, gehört der Überschuss dir. AMAG Leasing hält das ausdrücklich in den Leasingbedingungen fest, und Cembra fragt im Schadenfall aktiv nach deiner Bankverbindung für die Rücküberweisung. Einplanen solltest du einen Überschuss trotzdem nicht, denn ob er überhaupt entsteht, hängt von deiner Versicherungsdeckung ab.
Zeitwertzusatz und GAP: So schliesst du die Lücke
Genau für diese Lücke gibt es in der Schweiz den Zeitwertzusatz. In den meisten Leasingverträgen ist eine Vollkasko ohnehin Pflicht, häufig ausdrücklich mit Zeitwertzusatz. Die Entschädigung folgt dann einer Skala: In den ersten zwei Betriebsjahren zahlen viele Versicherer 100 Prozent des Kaufpreises, ab dem dritten Jahr je nach Gesellschaft noch Zeitwert plus 20 Prozent oder 70 bis 90 Prozent des Kaufpreises.
Im Beispiel oben rettet dich das: Zeitwert plus 20 Prozent ergibt CHF 39'600, die Forderung der Bank von CHF 38'000 ist gedeckt, und du zahlst nur noch den Selbstbehalt. Ohne den Zusatz wärst du auf CHF 5'000 sitzengeblieben.
Wer länger vollen Schutz will, findet bei einzelnen Versicherern Neuwert- oder Kaufpreisschutz-Varianten, die bis ins fünfte oder sogar siebte Betriebsjahr 100 Prozent zahlen. Daneben gibt es die GAP-Versicherung, die nicht auf den Zeitwert schaut, sondern gezielt die Differenz zur Restschuld deines Leasingvertrags deckt. Welche Lösung passt, hängt vom Alter des Autos und deinem Vertrag ab. Entscheidend ist nur, dass du die Frage klärst, bevor es knallt. Danach ist es zu spät.
Was das bei einer Leasingübernahme bedeutet
Wenn du einen laufenden Leasingvertrag übernimmst, wird das Thema doppelt wichtig. Erstens brauchst du vor der Umschreibung eine eigene Vollkasko mit Zession, die Leasinggesellschaft verlangt den Nachweis, bevor sie den Vertrag überträgt. Zweitens übernimmst du ein Auto, das meist im zweiten oder dritten Betriebsjahr steht, also genau dann, wenn der klassische Zeitwertzusatz abzuflachen beginnt. Wähle deine Deckung deshalb bewusst und kläre mit dem Versicherer, auf welcher Basis seine Skala rechnet, denn einen eigenen Kaufbeleg hast du als Übernehmer nicht.
Und wirf vor der Übernahme einen Blick in die Unfallhistorie des Fahrzeugs. Ein sauber reparierter Vorschaden ist kein Ausschlusskriterium, aber du willst ihn kennen, bevor du unterschreibst, nicht danach.
Wenn du gerade überlegst, einen Leasingvertrag zu übernehmen oder deinen eigenen abzugeben: Auf easy-leasy.ch findest du aktuelle Leasingübernahmen aus der ganzen Schweiz, und wir begleiten dich durch den Prozess, inklusive der Versicherungsfrage.