Kaufrecht beim Leasing: Warum dir das Auto am Ende nicht gehört
Der Verkäufer meint es gut mit dir: «Nimm einen tiefen Restwert. Dann zahlst du zwar mehr pro Monat, aber am Schluss kannst du das Auto günstig übernehmen.» Klingt logisch. Vier Jahre später willst du das Auto kaufen und hörst: Geht nicht. Oder: Geht, aber es kostet CHF 13'000 mehr als gedacht.
Das ist kein Missverständnis und kein unfairer Händler. Das ist der Normalfall im Schweizer Autoleasing. In einem normalen Leasingvertrag steht nirgends, dass du das Auto am Ende kaufen darfst.
Betrifft dich das überhaupt?
Zwei Fragen, dann weisst du es.
Willst du dein Leasingauto am Ende zurückgeben und ein neues nehmen? Dann ist alles in Ordnung. Für dich ändert sich nichts.
Willst du das Auto behalten? Oder hat dir jemand geraten, einen tiefen Restwert zu wählen, damit du es später günstig übernehmen kannst? Dann lies weiter. Es geht um mehrere tausend Franken.
Wem gehört das Auto?
Die meisten stellen sich Leasing so vor: Man zahlt das Auto in Raten ab, und am Ende gehört es einem. So funktioniert ein Ratenkauf. Leasing ist etwas anderes.
Beim Leasing kauft die Bank das Auto und lässt dich damit fahren. Du bezahlst dafür, dass du es fahren darfst. Nicht dafür, dass es dir irgendwann gehört. Das Auto gehört die ganze Zeit der Leasinggesellschaft, auch nach der letzten Rate. Dein Vertrag verpflichtet dich zu zwei Dingen: zahlen und am Ende zurückgeben.
Das ist keine Auslegungssache, es steht schwarz auf weiss in den Bedingungen, die du unterschrieben hast. Bei Cembra heisst es in Ziffer 1.3: «Dem Leasingnehmer steht kein Recht zu, das Leasingobjekt zu erwerben.» Dazu die Pflicht, das Auto nach Vertragsende zurückzugeben. Bei AMAG Leasing steht in derselben Ziffer derselbe Satz, nur mit «Fahrzeug» statt «Leasingobjekt». Zwei der grössten Leasinggesellschaften des Landes, dieselbe Klausel. Das ist kein Einzelfall, das ist der Standard.
Wichtig zu wissen: Der Restwert ist kein Kaufpreis. Er ist nur eine Zahl, mit der die Bank deine monatliche Rate ausrechnet. Je tiefer der Restwert, desto höher die Rate. Beide Leasinggesellschaften halten gleich im Anschluss an die Klausel fest, dass diese Zahl einzig zu deiner Information im Vertrag steht. Ein Recht, das Auto zu diesem Preis zu kaufen, bekommst du damit nicht.
Warum du am Ende nicht einfach bei der Bank anrufen kannst
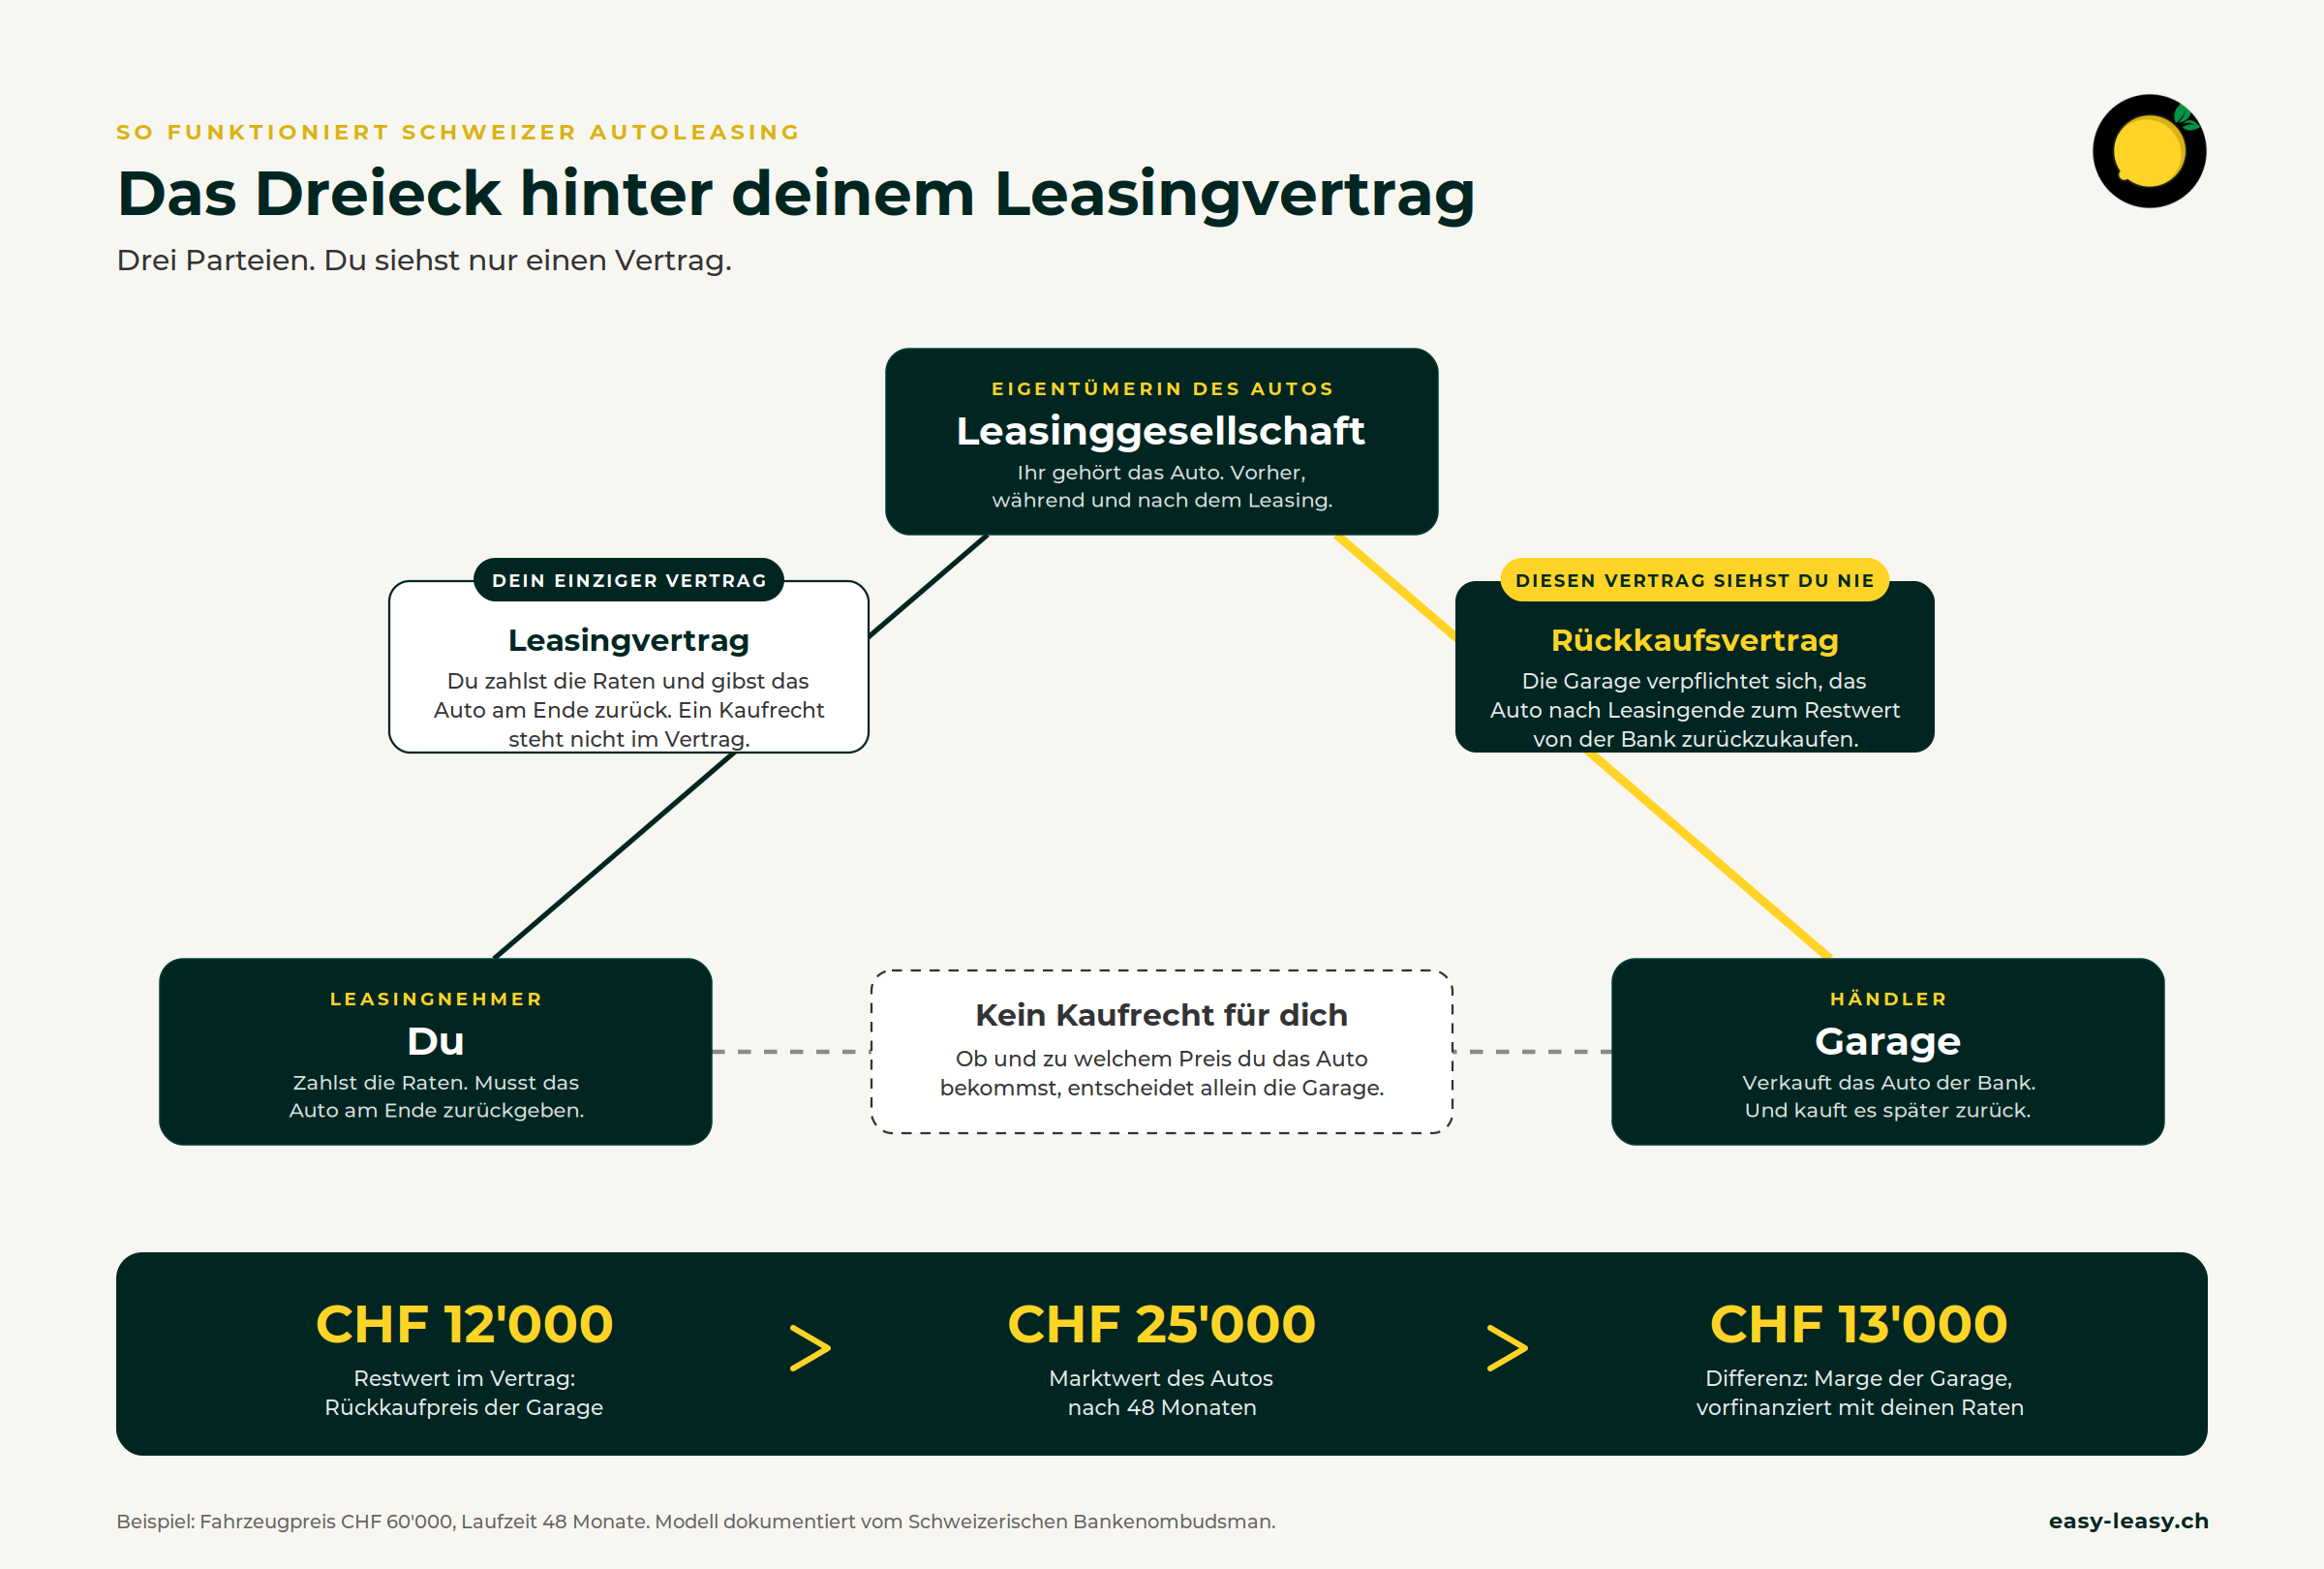
An deinem Leasing sind drei Beteiligte: du, die Bank und die Garage, bei der du das Auto ausgesucht hast. Du kennst nur deinen eigenen Vertrag mit der Bank. Es gibt aber einen zweiten Vertrag, von dem du nie erfährst.
Die Bank will kein gebrauchtes Auto auf dem Hof stehen haben, sie ist eine Bank. Also macht sie mit der Garage ab: Wenn dein Leasing endet, nimmt die Garage das Auto zurück und bezahlt der Bank den Restwert. Diesen Vertrag schliessen die beiden ohne dich.
Damit hat die Garage das Vorkaufsrecht, sie darf als Erste zugreifen. Das Auto geht nach dem Leasing zu ihr zurück, nicht zu dir. Ob sie es dir danach weiterverkauft und zu welchem Preis, entscheidet sie allein. Zum Restwert oder zum höheren Marktpreis: reine Verhandlungssache.
Der Schweizerische Bankenombudsman, die offizielle Schlichtungsstelle bei Streit zwischen Kunden und Banken, hat genau diesen Fall behandelt. Ein Kunde hatte auf Rat des Verkäufers einen tiefen Restwert und hohe Raten vereinbart, um das Auto am Ende günstig zu kaufen. Kurz vor Vertragsende sagte ihm die Bank: Du hast kein Kaufrecht, du musst das Auto zurückgeben. Und sie war verpflichtet, es der Garage zu verkaufen. Der Ombudsman konnte nichts für ihn tun. Sein Fazit: Die Bank hat sich korrekt verhalten, und die Garage hat das Geschäft gemacht. Der SRF Kassensturz zeigte einen ähnlichen Fall: vier Jahre hohe Raten bezahlt, am Ende verlangte die Garage mehr als den Restwert, sonst nehme sie das Auto zurück.
Was der Verkäufer dir mündlich versprochen hat, zählt in dieser Situation nicht. Er spricht nicht für die Bank. Und auch das regeln die Leasingbedingungen unmissverständlich, bei AMAG in Ziffer 19.3: «Mündliche Nebenabreden sind ungültig.»
Was dich der tiefe Restwert kostet
Rechnen wir es durch. Du least ein Auto für CHF 60'000 über 48 Monate.
Mit einem normalen Restwert von CHF 30'000 zahlst du rund CHF 800 pro Monat. Der Verkäufer schlägt dir stattdessen CHF 12'000 Restwert vor. Damit steigt deine Rate auf rund CHF 1'150.
Was das in Zahlen heisst: CHF 350 mehr pro Monat, über vier Jahre rund CHF 17'000. Dieses Geld ist nicht verloren, es steckt im tiefen Restwert. Aber nur, wenn du das Auto am Ende auch wirklich zu diesem Restwert bekommst.
Bekommst du es nicht, sieht die Rechnung so aus: Nach vier Jahren ist das Auto noch CHF 25'000 wert. Die Garage kauft es der Bank für CHF 12'000 ab und verkauft es zum Marktpreis weiter. Die Differenz von CHF 13'000 ist ihr Gewinn, und den hast du mit deinen hohen Raten aufgebaut. Du stehst ohne Auto da und hast CHF 17'000 mehr bezahlt als jemand, der denselben Wagen mit normalem Restwert gefahren ist.
Ist ein Kaufrecht überhaupt erlaubt?
Manche Anbieter behaupten, ein Kaufrecht sei beim Leasing gesetzlich gar nicht möglich. Das stimmt nicht. Es gibt kein Gesetz, das ein Kaufrecht verbietet.
Richtig ist: Würde dir die Bank im Leasingvertrag ein festes Kaufrecht geben, wäre das kein Leasing mehr, sondern ein Ratenkauf. Dafür gelten strengere Regeln und es braucht mehr Papierkram, unter anderem einen Eintrag in ein amtliches Register. Diesen Aufwand wollen sich die Leasinggesellschaften ersparen. Dass du kein Kaufrecht bekommst, ist eine Entscheidung der Branche, kein Gesetz.
Ein zweites Argument hört man ebenfalls oft: Ein Kaufrecht sei gefährlich, weil es dich zum Kauf zwinge. Das ist Unsinn. Ein Recht ist keine Pflicht. Du darfst kaufen, wenn du willst, und lässt es sonst bleiben.
So sicherst du dich ab, bevor du unterschreibst
Die Bank gibt dir kein Kaufrecht. Die Garage darf das aber. Sie kann dir schriftlich zusagen, dir das Auto nach dem Leasing zu einem bestimmten Preis zu verkaufen. Das ist erlaubt und hat mit deinem Leasingvertrag nichts zu tun.
Damit die Zusage etwas wert ist, muss sie drei Dinge enthalten:
Einen festen Preis in Franken. Nicht «zum Restwert», sondern eine konkrete Zahl.
Eine Frist, bis wann du dich entscheiden musst.
Die Verpflichtung der Garage, das Auto von der Bank zurückzukaufen und dir zu verkaufen. Nicht bloss: «Wir bieten es dir an, falls wir es bekommen.»
Achtung, häufiger Fallstrick: Manche Garagen legen dir ein Papier vor, in dem du dich verpflichtest, das Auto am Ende zu übernehmen. Das ist das Gegenteil von dem, was du willst. Die Verpflichtung muss bei der Garage liegen, die Wahl bei dir.
Sei dir zudem bewusst: Auch mit dieser Zusage hast du kein Recht am Auto selbst, sondern ein Versprechen der Garage. Bekommt sie das Auto nicht oder gibt es sie in vier Jahren nicht mehr, stehst du trotzdem ohne Wagen da. Dann kannst du Geld einfordern, aber nicht das Auto.
Der einfachste Test für den Händler
Verlang die schriftliche Zusage, bevor du den Leasingvertrag unterschreibst. Dann schau, was passiert.
Ein Händler, der es ehrlich meint, hat damit kein Problem. Er verliert nichts, wenn er schriftlich gibt, was er dir mündlich versprochen hat. Winkt er ab, redet die Zusage schlecht oder behauptet, das gehe rechtlich nicht: Warnzeichen. Wer die eigene Zusage nicht unterschreiben will, rechnet möglicherweise längst mit dem Gewinn am Schluss. Gerade wenn er dir zum tiefen Restwert geraten hat, verrät dir seine Reaktion, was er wirklich vorhat.
Bekommst du nichts Schriftliches, nimm einen normalen Restwert. Dann zahlst du jeden Monat weniger und riskierst nichts.
Wenn du schon in so einem Vertrag steckst
Vielleicht erkennst du gerade deinen eigenen Vertrag wieder: hohe Rate, tiefer Restwert, nichts Schriftliches. Die gute Nachricht: Die schriftliche Zusage kannst du auch jetzt noch verlangen.
Die Vereinbarung mit der Garage ist ein eigener Vertrag zwischen dir und ihr. Deine Bank ist daran nicht beteiligt, und es gibt keine Frist, bis wann so etwas abgeschlossen sein muss. Du kannst also mitten in der Laufzeit hingehen und darum bitten. Wer dir den tiefen Restwert damals ehrlich empfohlen hat, verliert nichts dabei. Er bestätigt nur schriftlich, was er ohnehin vorhatte.
Ein Unterschied zum Vertragsabschluss bleibt: Damals wollte die Garage den Verkauf und hatte einen Grund, dir entgegenzukommen. Heute hat sie ihn schon. Ein Nein heisst deshalb nicht zwingend, dass sie dich hereinlegen wollte. Ein Ja ist dafür umso mehr wert, weil sie dafür nichts mehr bekommt.
Frag rechtzeitig. Im letzten Vertragsmonat hat die Garage das Auto möglicherweise längst verplant. Ein halbes bis ganzes Jahr vorher ist realistisch, dann stellt sie ihren Occasionsbestand zusammen. Die Antwort hilft dir in beide Richtungen: Ein Ja gibt dir Sicherheit für den Rest der Laufzeit. Ein Nein sagt dir früh genug, dass du für reine Nutzung zahlst, und lässt dir Zeit, dich darauf einzustellen.
Bist du unsicher, was in deiner Situation noch drinliegt? Schreib uns über Easy Leasy. Wir sehen täglich Leasingverträge und kennen die Bedingungen der grossen Leasinggesellschaften. Wir sagen dir, was realistisch geht, auch dann, wenn die ehrliche Antwort lautet: nichts mehr.
Und beim nächsten Mal weisst du: erst die schriftliche Zusage, dann die Unterschrift.