Leasing Ausstieg in der Schweiz: Deine 3 Optionen im Vergleich
Du willst aus deinem Leasingvertrag raus? Vielleicht hat sich deine Lebenssituation verändert, du ziehst ins Ausland, oder das Auto passt einfach nicht mehr. Die gute Nachricht: Du hast Optionen. Die weniger gute: Nicht jeder Weg ist gleich teuer.
Damit du die Unterschiede wirklich nachvollziehen kannst, rechnen wir in diesem Artikel mit einem konkreten Beispiel durch. Die Zahlen stammen aus einem echten Schweizer Leasingvertrag:
Fahrzeugpreis: CHF 78'000
Laufzeit: 48 Monate
Kalkulatorischer Restwert am Vertragsende: CHF 45'493
Monatliche Leasingrate: rund CHF 850
Wir schauen uns an, was passiert, wenn du nach 24 Monaten, also auf halbem Weg, aussteigen willst.
Option 1: Vorzeitige Vertragsauflösung
Die direkteste Variante ist die vorzeitige Kündigung. Gemäss dem Konsumkreditgesetz (KKG, Art. 17 Abs. 3) kannst du als privater Leasingnehmer deinen Vertrag mit einer Frist von mindestens 30 Tagen alle 3 Monate kündigen. Das ist dein gesetzliches Recht, solange der Vertrag unter das KKG fällt (privater Gebrauch, Kreditbetrag bis CHF 80'000).
Was viele unterschätzen: Die Leasinggesellschaft berechnet bei einer vorzeitigen Auflösung deine Raten rückwirkend neu. Der Grund dahinter ist einfach. Ein Auto verliert in den ersten Jahren überproportional viel an Wert. Im Leasingvertrag wird dieser Wertverlust aber gleichmässig auf die gesamte Laufzeit verteilt. Wenn du nach zwei von vier Jahren aussteigst, hast du mit deinen bisherigen Raten weniger Wertverlust abgedeckt, als tatsächlich eingetreten ist. Diese Differenz musst du nachzahlen.
Was das in Zahlen heisst: Bei unserem Beispielfahrzeug steht nach 24 Monaten eine Nachzahlung von rund CHF 11'625 an. Das ist der Betrag aus der Kündigungstabelle, zusätzlich zu den bereits bezahlten Raten. Dazu kommen unter Umständen noch Verwaltungsgebühren, Instandstellungskosten und Nachzahlungen für Mehrkilometer. Insgesamt kannst du also schnell bei CHF 12'000 bis 13'000 landen.
Wie hoch die Nachzahlung genau ausfällt, siehst du in der sogenannten Restwerttabelle (auch Kremoblatt genannt), die Bestandteil deines Leasingvertrags ist. Je früher du kündigst, desto höher die Nachzahlung. Zum Vergleich: Nach nur 12 Monaten wären es in unserem Beispiel sogar rund CHF 15'121.
Wichtig zu wissen: Das Bundesgericht hat entschieden (BGE 4A.404/2008), dass eine Restwerttabelle ungültig ist, wenn der vorzeitige Ausstieg teurer wird als die normale Fortführung des Vertrags. Falls dir die Schlussrechnung verdächtig hoch vorkommt, lohnt es sich, diese durch eine Fachperson prüfen zu lassen.
Fazit: Die vorzeitige Vertragsauflösung ist der schnellste, aber in der Regel auch der teuerste Weg aus dem Leasing. In unserem Beispiel kostet dich der Ausstieg nach 24 Monaten rund CHF 12'000 bis 13'000, und dafür hast du am Ende kein Auto mehr.
Option 2: Das Fahrzeug rauskaufen
Du kannst versuchen, das Fahrzeug aus dem Leasingvertrag zu kaufen. Dabei gibt es aber ein weit verbreitetes Missverständnis: Ein Leasingvertrag ist keine Abzahlung. Die Raten, die du bisher bezahlt hast, decken die Nutzung und die Zinskosten. Sie werden nicht vom Kaufpreis abgezogen.
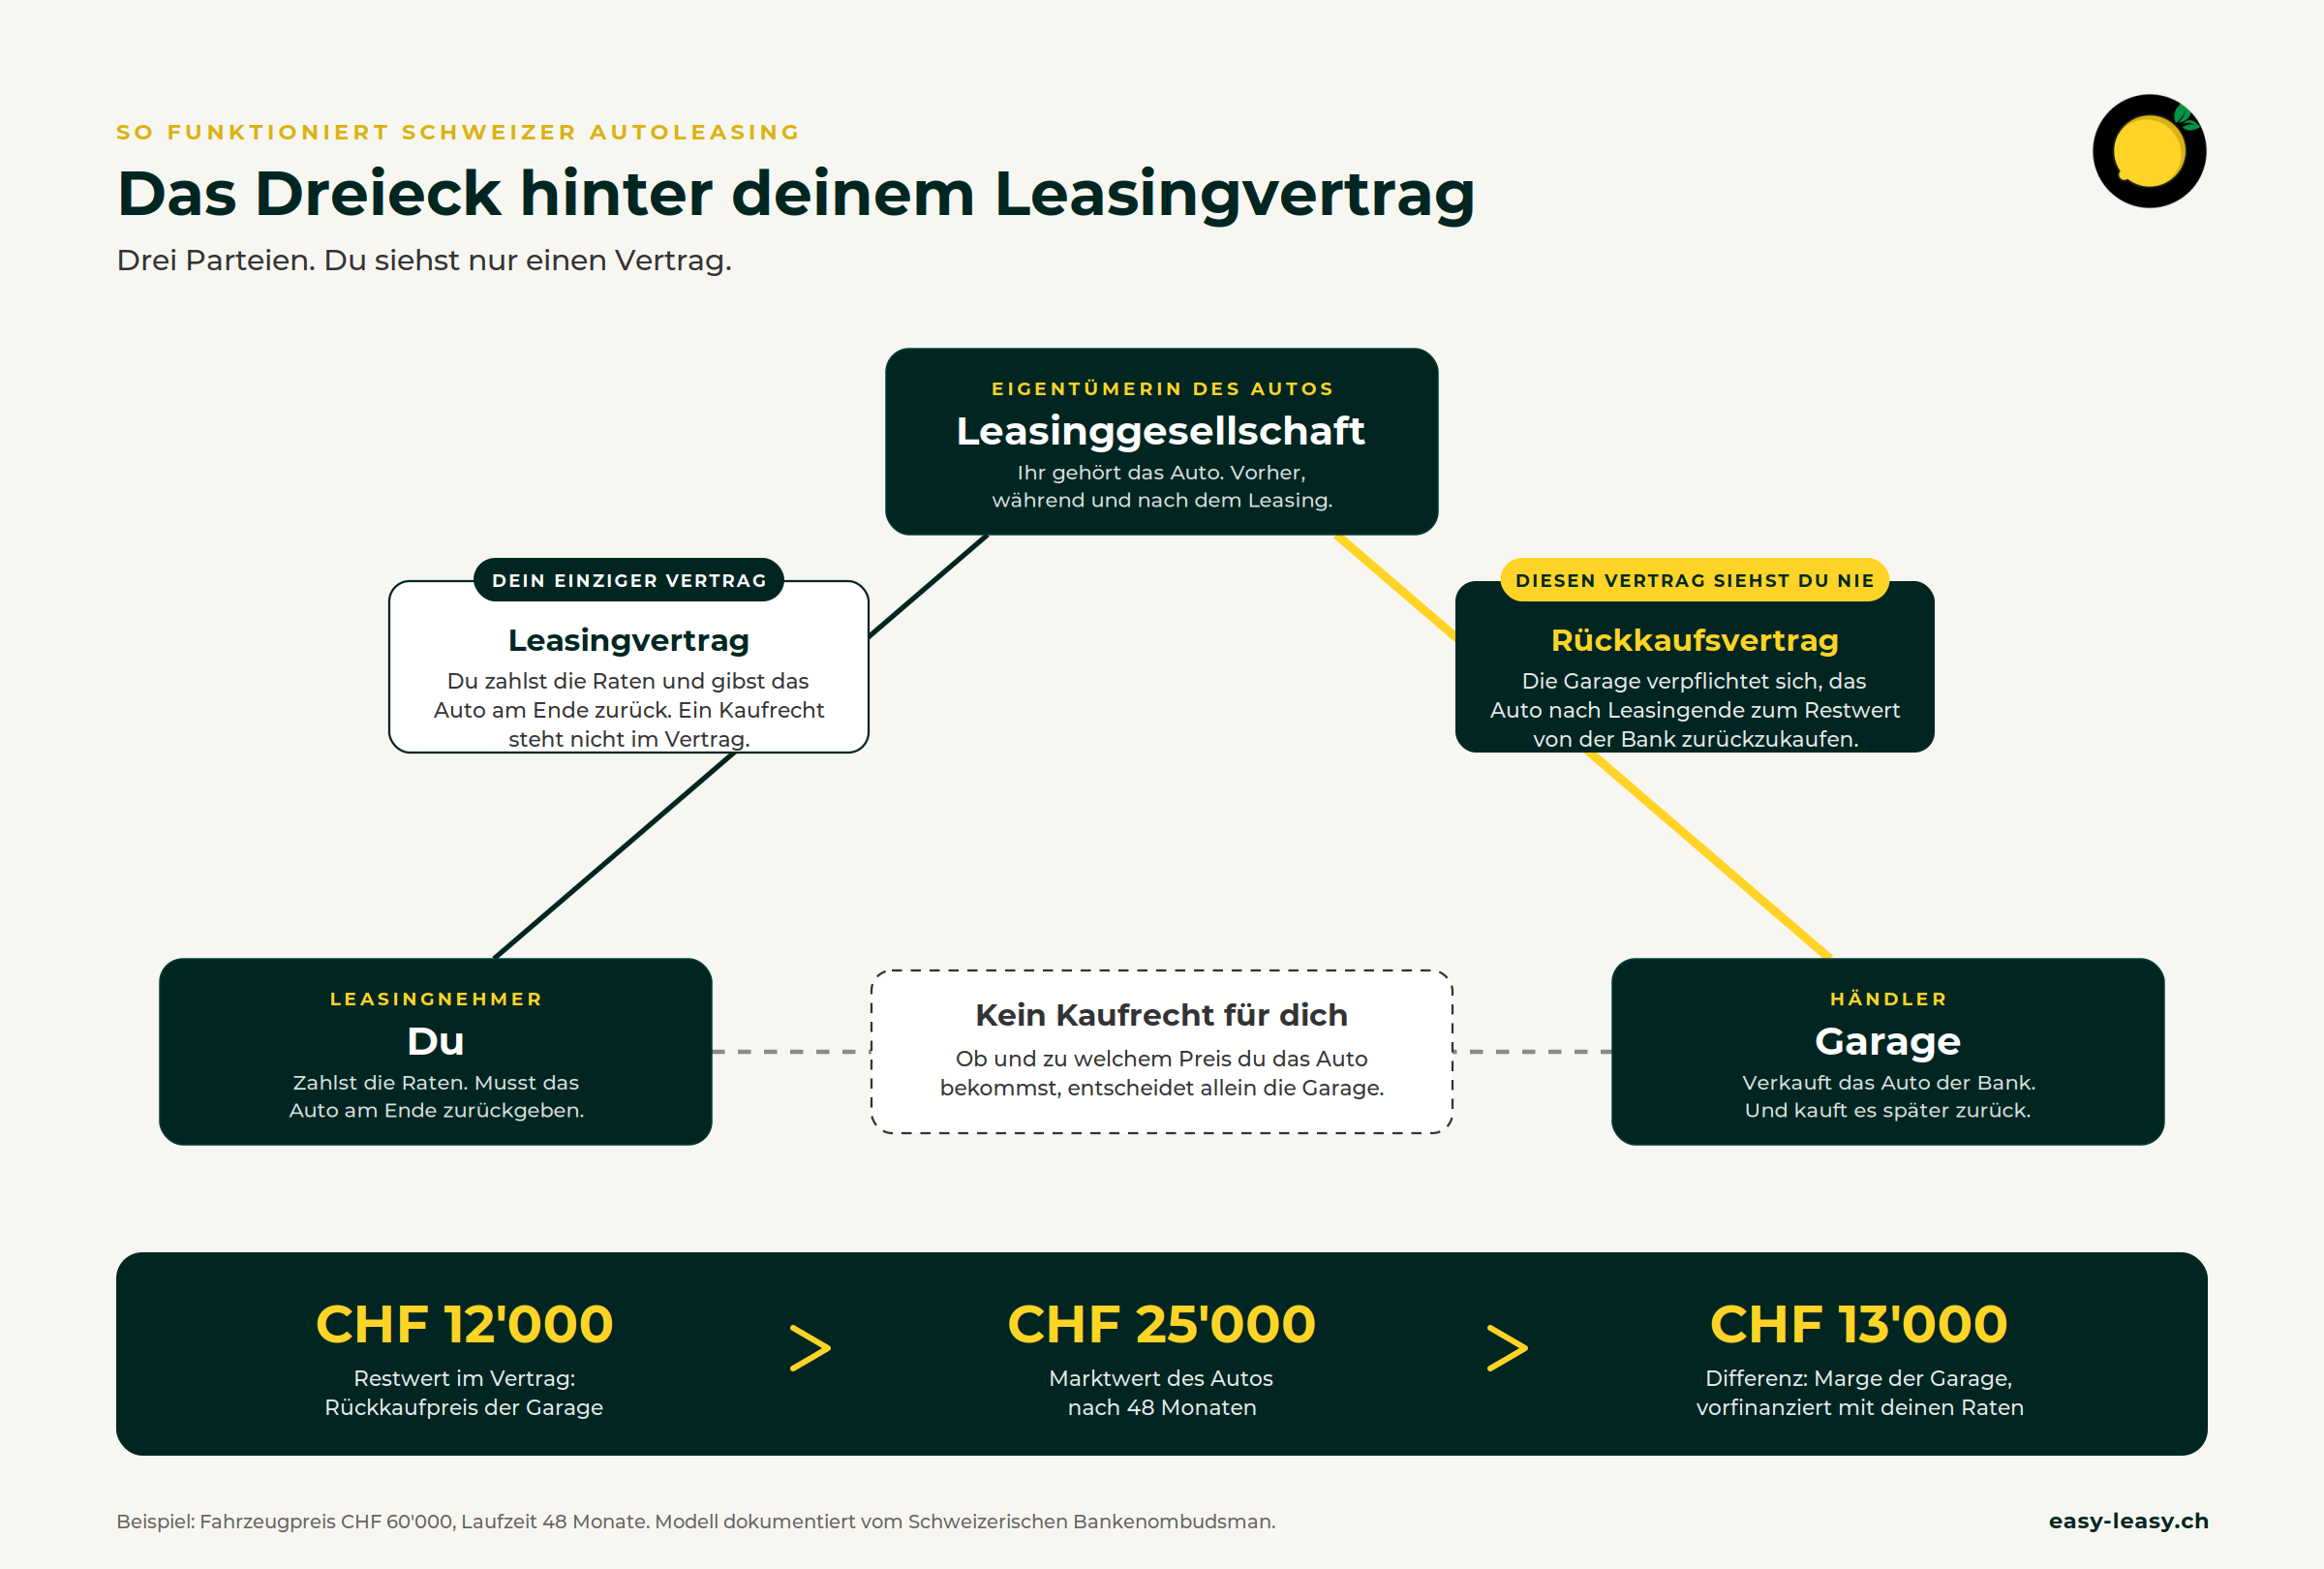
Grundsätzlich gehört das Fahrzeug während der gesamten Laufzeit der Leasinggesellschaft. Du bist Nutzer, nicht Eigentümer. Der im Vertrag genannte Restwert ist eine kalkulatorische Grösse, kein automatischer Verkaufspreis. Ein gesetzliches Kaufrecht gibt es nicht, ausser du hast bei Vertragsabschluss ein Vorkaufsrecht vereinbart.
In der Praxis sieht es allerdings oft unkomplizierter aus, als es auf dem Papier klingt. Wenn du die Bank oder Garage kontaktierst und nach dem aktuellen Buchwert fragst, wirst du in vielen Fällen ein Kaufangebot erhalten. Die Bank hat danach keine offene Forderung mehr, die Garage spart sich das Restwertrisiko und den Aufwand für die Wiedervermarktung. Für beide Seiten ist das eine saubere Lösung.
Vorsicht ist geboten bei besonders wertstabilen oder gefragten Fahrzeugen. Wenn der Marktwert deutlich über dem Buchwert liegt, kann es sein, dass die Garage auf ihrem Rückkaufsrecht besteht, um das Fahrzeug selbst gewinnbringend weiterzuverkaufen. In diesem Fall wird ein Rauskauf schwieriger oder teurer.
Was das in Zahlen heisst: Nach 24 Monaten liegt der kalkulatorische Restwert unseres Beispielfahrzeugs bei rund CHF 51'940. Nehmen wir an, der aktuelle Marktwert des zweijährigen Fahrzeugs beträgt circa CHF 50'000. Die Garage bietet dir den Rauskauf zum Buchwert an. Du zahlst also rund CHF 52'000 und hast das Auto. Jetzt stellt sich die Frage: Was machst du damit?
Weg A: Selber behalten oder privat verkaufen
Wenn du das Auto behalten willst, ist die Rechnung schnell gemacht. Du zahlst den Buchwert, das Auto gehört dir. Das kann sich lohnen, besonders wenn du beim Leasingabschluss einen guten Flottenrabatt erhalten hast und der Buchwert dadurch unter dem tatsächlichen Marktwert liegt.
Willst du das Auto aber weiterverkaufen, wird es aufwändiger. Als Privatperson verkaufst du in der Regel schlechter als ein Händler. Du kannst keine Garantie mitgeben, keine professionelle Aufbereitung bieten und erreichst weniger Käufer. Ein Inserat auf AutoScout24 kostet CHF 350 oder mehr, auf Facebook Marketplace und Tutti hast du zwar keine Inseratskosten, dafür mehr Aufwand mit unverbindlichen Anfragen. Dazu kommen die Zeit für Besichtigungen, Preisverhandlungen und der gesamte Verkaufsprozess.
In unserem Beispiel: Du kaufst das Auto für rund CHF 52'000 raus und inserierst es privat für CHF 50'000. Nach Verhandlungen verkaufst du es vielleicht für CHF 47'000 bis 48'000. Plus CHF 350 für das Inserat. Unterm Strich verlierst du rund CHF 4'000 bis 5'000, und du hattest den ganzen Aufwand am Hals.
Weg B: Über einen Händler verkaufen oder eintauschen
Alternativ kannst du das Fahrzeug nach dem Rauskauf bei einem Händler eintauschen oder in Vermittlung geben. Das klingt bequemer, kostet aber ordentlich Marge.
Beim Eintausch rechnet der Händler typischerweise 10 bis 15% unter Marktwert. Das ist sein Gewinn für Aufbereitung, Lagerrisiko und Wiedervermarktung. Bei einer Vermittlung, also wenn der Händler das Auto in deinem Auftrag verkauft, liegt die Provision oft bei rund 10%.
In unserem Beispiel: Du kaufst das Auto für CHF 52'000 raus. Beim Eintausch bietet dir der Händler CHF 42'500 bis 45'000 (Marktwert CHF 50'000 minus 10 bis 15%). Du verlierst CHF 7'000 bis 9'500. Bei der Vermittlung für CHF 50'000 bleiben dir nach 10% Provision CHF 45'000, also ein Verlust von rund CHF 7'000.
In beiden Fällen hängt ein zusätzlicher Kanal zwischen dir und dem Erlös, der mitverdienen will.
Fazit: Der Rauskauf lohnt sich, wenn du das Auto behalten willst. Zum Weiterverkaufen verlierst du entweder Zeit und Aufwand (privat) oder Marge (Händler). Richtig günstig kommst du auf diesem Weg selten weg.
Option 3: Leasingübernahme
Bei einer Leasingübernahme wird dein bestehender Vertrag auf eine andere Person übertragen. Diese Person übernimmt alle Rechte und Pflichten zu den bestehenden Konditionen: gleiche Rate, gleiche Restlaufzeit, gleiches Kilometerbudget.
Für dich als bisheriger Leasingnehmer ist das der finanziell attraktivste Weg. Es gibt keine rückwirkende Ratenerhöhung, keine Restwerttabellen Nachzahlung und keine Auflösungsgebühren. Du bist den Vertrag los, ohne draufzuzahlen.
Damit eine Übernahme zustande kommt, muss die Leasingbank zustimmen. Der neue Leasingnehmer muss die üblichen Voraussetzungen erfüllen: Wohnsitz in der Schweiz, gültiger Ausweis oder Aufenthaltstitel, Führerschein und eine positive Bonitätsprüfung. Sind diese Punkte erfüllt, steht einer Übertragung in den meisten Fällen nichts im Weg.
Auch für den Übernehmer ist das Modell interessant. Kürzere Restlaufzeit als bei einem neuen Leasing, oft eine attraktive Rate, und ein gepflegtes Fahrzeug mit bekannter Historie. Statt drei oder vier Jahre Bindung sind es vielleicht nur noch 12 oder 18 Monate.
Was das in Zahlen heisst: Du gehst nach 24 Monaten raus. Deine Kosten? Praktisch null. Es fallen lediglich eine Bearbeitungsgebühr der Leasinggesellschaft an, typischerweise beträgt diese CHF 200 bis 500. Bei Option 1 wären es über CHF 12'000 gewesen. Bei Option 2 hättest du je nach Weg CHF 4'000 bis 9'500 verloren.
Der einzige Nachteil: Falls du beim Abschluss des Leasings eine Anzahlung geleistet hast, ist diese in der Regel verloren. Der neue Leasingnehmer wird kaum bereit sein, einen Teil davon zu übernehmen. Das solltest du bei deiner Rechnung berücksichtigen.
Welcher Weg passt zu dir?
Die vorzeitige Vertragsauflösung ist schnell, aber teuer. In unserem Beispiel über CHF 12'000, und am Ende stehst du ohne Auto da. Sinnvoll ist das eigentlich nur, wenn es sehr schnell gehen muss und keine Alternative besteht.
Der Rauskauf funktioniert, wenn du das Auto wirklich behalten möchtest. Willst du es weiterverkaufen, verlierst du entweder Zeit und Aufwand beim Privatverkauf, oder CHF 7'000 bis 9'500 Marge beim Händler.
Die Leasingübernahme ist in den meisten Fällen die klügste Lösung. In unserem Beispiel sparst du gegenüber der vorzeitigen Auflösung über CHF 11'000. Kein Wertverlust Ausgleich, kein Vermarktungsrisiko, kein Aufwand für den Verkauf. Du übergibst den Vertrag an jemanden, der genau so ein Angebot sucht.
So funktioniert die Leasingübernahme mit Easy Leasy
Bei Easy Leasy kannst du dein Fahrzeug kostenlos inserieren. Wir übernehmen das Anfragen-Management, qualifizieren Interessenten vor, koordinieren Besichtigungstermine und sind persönlich vor Ort dabei. Wenn du möchtest, organisieren wir dazu ein professionelles Fotoshooting, einen Fahrzeug-Check und einen CarVertical Bericht. Du konzentrierst dich auf das Wesentliche, wir kümmern uns um den Rest.